การบริหารธุรกิจในยุคที่ตลาดมีความผันผวนสูง สิ่งสำคัญที่สุดที่เปรียบเสมือนหัวใจขับเคลื่อนกิจการคือสภาพคล่องทางการเงิน การมองหาแหล่งเงินทุนหมุนเวียนที่มีโครงสร้างเหมาะสม ย่อมช่วยให้ผู้ประกอบการคว้าโอกาสทางธุรกิจได้ทันเวลาและไม่สะดุดลงท่ามกลางการแข่งขันที่เข้มข้น โดยหนึ่งในเครื่องมือทางการเงินที่มีประสิทธิภาพแต่หลายคนอาจมองข้ามความคุ้มค่าไปคือการนำสินทรัพย์ที่มีมาแปลงเป็นทุนหมุนเวียน วันนี้ ธนาคารทิสโก้ จะพาทุกท่านมาเจาะลึกและทำความเข้าใจว่าทำไมสินเชื่อโฉนดที่ดินจึงเป็นคำตอบทางการเงินที่คุ้มค่ากว่าที่คิดสำหรับผู้ประกอบการ SME
ทำความรู้จัก “สินเชื่อโฉนดที่ดิน” ทางเลือกปลดล็อกเงินทุนเพื่อธุรกิจ
สินเชื่อโฉนดที่ดิน หรือสินเชื่อจำนองโฉนดที่ดินเพื่อธุรกิจ คือรูปแบบสินเชื่อระยะยาว (Term Loan) สำหรับนำไปใช้เป็นเงินทุนหมุนเวียน ลงทุนต่อยอดกิจการ หรือปรับโครงสร้างหนี้ โดยผู้ประกอบการทั้งในนามบุคคลธรรมดาและนิติบุคคลสามารถนำอสังหาริมทรัพย์ที่มี ไม่ว่าจะเป็นที่ดินเปล่า ที่ดินพร้อมสิ่งปลูกสร้าง อาคารพาณิชย์ คอนโดมิเนียม หรือสถานประกอบการ มาใช้เป็นหลักประกันด้วยการจดจำนองอย่างถูกต้องตามกฎหมาย ณ สำนักงานที่ดิน โดยที่เจ้าของธุรกิจยังคงมีสิทธิ์ครอบครองและใช้ประโยชน์ในทรัพย์สินนั้นได้ตามปกติ จึงเป็นทางเลือกที่ช่วยปลดล็อกมูลค่าทรัพย์สินให้กลายเป็นเงินสดเสริมแกร่งธุรกิจได้อย่างแท้จริง
5 เหตุผลที่สินเชื่อจำนองโฉนดที่ดินคุ้มค่าสำหรับผู้ประกอบการ SME
ต้นทุนทางการเงินและความยืดหยุ่นของกระแสเงินสดคือตัวแปรชี้วัดความสามารถในการทำกำไรของธุรกิจ การเลือกใช้สินเชื่อจำนองโฉนดที่ดินจึงมอบความคุ้มค่าเชิงกลยุทธ์แก่ผู้ประกอบการ SME ผ่านจุดเด่น 5 ด้าน ดังนี้
1. ได้รับวงเงินสูง เอื้อต่อการขยายรากฐานธุรกิจ
เนื่องจากที่ดินและสิ่งปลูกสร้างเป็นสินทรัพย์ถาวรที่มีมูลค่าประเมินสูง สถาบันการเงินจึงสามารถพิจารณาอนุมัติวงเงินกู้ได้ในสัดส่วนที่สูงตามราคาประเมินหลักประกัน ทำให้ผู้ประกอบการได้รับเม็ดเงินก้อนใหญ่เพียงพอสำหรับการขยายโรงงาน ลงทุนเครื่องจักร สั่งซื้อสต็อกสินค้าล็อตใหญ่ หรือเปิดสาขาใหม่เพื่อรองรับการเติบโต รวมถึงการเพิ่มสภาพคล่องให้กับกระแสเงินสดของกิจการ
2. อัตราดอกเบี้ยต่ำกว่า เมื่อเทียบกับสินเชื่อแบบไม่มีหลักประกัน
หลักทรัพย์ค้ำประกันที่มีมูลค่าชัดเจนช่วยลดความเสี่ยงของสถาบันการเงินได้อย่างมีนัยสำคัญ ส่งผลให้อัตราดอกเบี้ยของสินเชื่อโฉนดที่ดินอยู่ในเกณฑ์ที่ต่ำกว่าสินเชื่อบุคคลหรือสินเชื่อธุรกิจแบบไม่มีหลักประกันอย่างเห็นได้ชัด ช่วยลดภาระดอกเบี้ยจ่ายและทำให้กิจการมีกำไรสุทธิคงเหลือสูงขึ้น
3. ระยะเวลาผ่อนยาวนาน ช่วยรักษาบาลานซ์กระแสเงินสด (Cash Flow)
โครงสร้างของสินเชื่อจำนองโฉนดที่ดินถูกออกแบบมาสำหรับการลงทุนระยะยาว จึงมีระยะเวลาการผ่อนชำระที่ยาวนาน ส่งผลให้ค่างวดต่อเดือนอยู่ในระดับที่พอเหมาะ สอดคล้องกับรอบรายได้จริงของกิจการ ช่วยป้องกันปัญหากระแสเงินสดตึงตัว และช่วยให้การบริหารเงินทุนหมุนเวียนในแต่ละเดือนมีความคล่องตัวสูง
4. ปรับเปลี่ยนโครงสร้างหนี้เดิม เสริมสภาพคล่องให้ธุรกิจเดินหน้าไม่สะดุด
ผู้ประกอบการสามารถนำวงเงินจากสินเชื่อจำนองโฉนดที่ดินไปรวบหนี้ที่มีอัตราดอกเบี้ยสูง เช่น หนี้สินเชื่อระยะสั้น หนี้บัตรเครดิต หรือนำไปไถ่ถอนทรัพย์จากการทำธุรกรรมขายฝาก เพื่อเปลี่ยนเป็นหนี้ระยะยาวที่มีต้นทุนดอกเบี้ยต่ำลง ช่วยลดภาระค่างวดรายเดือนและฟื้นฟูสภาพคล่องให้ธุรกิจดำเนินงานต่อได้คล่องตัวมากขึ้น
เปรียบเทียบให้เห็นชัด สินเชื่อโฉนดที่ดิน VS สินเชื่อธุรกิจประเภทอื่น
การทำความเข้าใจความแตกต่างของสินเชื่อแต่ละประเภท จะช่วยให้เจ้าของธุรกิจจัดสรรต้นทุนทางการเงินได้อย่างมีประสิทธิภาพและตรงกับวัตถุประสงค์การใช้งานจริงมากที่สุด ดังตารางเปรียบเทียบต่อไปนี้
| ปัจจัยการพิจารณา | สินเชื่อโฉนดแลกเงินเพื่อธุรกิจ/สินเชื่อจำนองโฉนดที่ดิน | สินเชื่อเบิกเงินเกินบัญชี (OD) | สินเชื่อบุคคลเพื่อธุรกิจ (ไม่มีหลักประกัน) |
หลักทรัพย์ค้ำประกัน | อสังหาริมทรัพย์ ได้แก่ ที่ดิน / สิ่งปลูกสร้าง / อาคารชุด | บัญชีเงินฝากประจำ / อสังหาริมทรัพย์ | ไม่ต้องใช้หลักประกัน |
| ระดับวงเงินที่ได้รับ | สูงมาก (คำนวณตามสัดส่วนราคาประเมิน) | ปานกลาง (กำหนดตามวงเงินหมุนเวียน) | จำกัด (อิงตามเกณฑ์รายได้ส่วนบุคคล) |
| โครงสร้างอัตราดอกเบี้ย | ดอกเบี้ยต่ำ (ลดต้นทุนการเงินระยะยาว) | ดอกเบี้ยปานกลาง ถึง สูง คิดตามยอดและวันที่ใช้จริง | อัตราดอกเบี้ยสูง |
| ระยะเวลาผ่อนชำระ | ผ่อนชำระระยะยาว สูงสุดหลายปี | วงเงินหมุนเวียน ทบทวนต่ออายุสัญญารายปี | ระยะสั้นถึงปานกลาง (ส่วนใหญ่ไม่เกิน 3-5 ปี) |
| ความเหมาะสมในการใช้งาน | ขยายกิจการ, ซื้อเครื่องจักร, เพิ่มเงินทุนหมุนเวียน เสริมสภาพคล่อง, รีไฟแนนซ์รวบหนี้ | สำรองสภาพคล่องฉุกเฉิน, เคลียร์เช็คระยะสั้น | หมุนเวียนเร่งด่วน วงเงินไม่สูงมาก |
สรุปสาระสำคัญจากการเปรียบเทียบ
- มิติของต้นทุนดอกเบี้ย: การเลือกใช้สินเชื่อโฉนดที่ดินช่วยประหยัดต้นทุนทางการเงินได้ดีที่สุด เนื่องจากอัตราดอกเบี้ยอยู่ในระดับต่ำเมื่อเทียบกับขนาดวงเงินที่ได้รับ ช่วยลดภาระดอกเบี้ยสะสมตลอดสัญญา
- ความคุ้มค่าของการลงทุน: แม้วงเงิน OD จะคล่องตัวสำหรับการเสริมเงินทุนหมุนเวียน แต่อาจต้องแลกมาด้วยอัตราดอกเบี้ยที่สูงกว่าสินเชื่อระยะยาว (Term Loan) ขณะที่สินเชื่อจำนองโฉนดที่ดินมีความเหมาะสมอย่างยิ่งกับการนำเงินไปลงทุนในโครงการที่ต้องใช้เวลาคืนทุน เช่น การก่อสร้างปรับปรุงอาคาร หรือการติดตั้งระบบการผลิต รวมถึงการนำมาปิดหนี้หมุนเวียนที่อัตราดอกเบี้ยสูงกว่า แล้วเปลี่ยนมาเป็นการผ่อนชำระรายเดือน เพื่อลดภาระดอกเบี้ยโดยรวมให้ถูกลง
- ความมั่นคงของกระแสเงินสด: สินเชื่อบุคคลแบบไม่มีหลักประกันแม้อนุมัติไว แต่วงเงินที่จำกัดและดอกเบี้ยที่ค่อนข้างสูงอาจกลายเป็นภาระหนัก ต่างจากสินเชื่อโฉนดที่ดินที่มีค่างวดชัดเจนและระยะเวลาผ่อนยาว ช่วยให้ธุรกิจสามารถวางแผนบริหาร และรักษาเสถียรภาพทางการเงินของกิจการได้ยั่งยืนกว่า
ใครบ้างที่เหมาะกับการขอสินเชื่อจำนองโฉนดที่ดินเพื่อธุรกิจ
การนำสินเชื่อจำนองโฉนดที่ดินมาปรับใช้ให้ตรงจุด จะช่วยปลดล็อกศักยภาพของกิจการได้อย่างเต็มเม็ดเต็มหน่วย โดยกลุ่มธุรกิจที่เหมาะสมเป็นพิเศษ ได้แก่
- ผู้ประกอบการที่ต้องการขยายสาขา หรือลงทุนในเครื่องจักรใหม่: การขยายพื้นที่ประกอบการหรือสั่งซื้อเครื่องจักรเพื่อเพิ่มกำลังผลิตต้องอาศัยเงินลงทุนก้อนใหญ่ สินเชื่อโฉนดที่ดินจึงตอบโจทย์ทั้งในแง่วงเงินและระยะเวลาผ่อนที่ยาว ทำให้ธุรกิจเริ่มสร้างรายได้จากกำลังผลิตใหม่ได้ก่อนครบกำหนดชำระคืน
- เจ้าของธุรกิจที่ต้องการเงินหมุนเวียนสำรองในฤดูกาลขาย (Seasonal Cash Flow): ธุรกิจที่มีรอบการขายเป็นฤดูกาล เช่น เกษตรแปรรูป ธุรกิจท่องเที่ยว หรือค้าส่งสินค้าแฟชั่น จำเป็นต้องสำรองวัตถุดิบและสต็อกสินค้าจำนวนมาก การมีเงินทุนสำรองพร้อมใช้จะช่วยป้องกันปัญหาสภาพคล่องชะงักและไม่พลาดโอกาสทำกำไร
- บุคคลธรรมดาและนิติบุคคลที่มีที่ดินเปล่าหรือสิ่งปลูกสร้างที่ไม่ได้ใช้งาน: การถือครองอสังหาริมทรัพย์ไว้เฉยๆ ย่อมมีทั้งภาระภาษีที่ดินและค่าเสียโอกาส การนำสินทรัพย์เหล่านี้มาเปลี่ยนเป็นทุนหมุนเวียนถือเป็นกลยุทธ์การบริหารสินทรัพย์ให้เกิดผลตอบแทนกลับคืนสู่ธุรกิจที่คุ้มค่าที่สุด
เงื่อนไขและเอกสารที่ต้องเตรียมสำหรับสินเชื่อโฉนดที่ดินเพื่อธุรกิจจาก TISCO
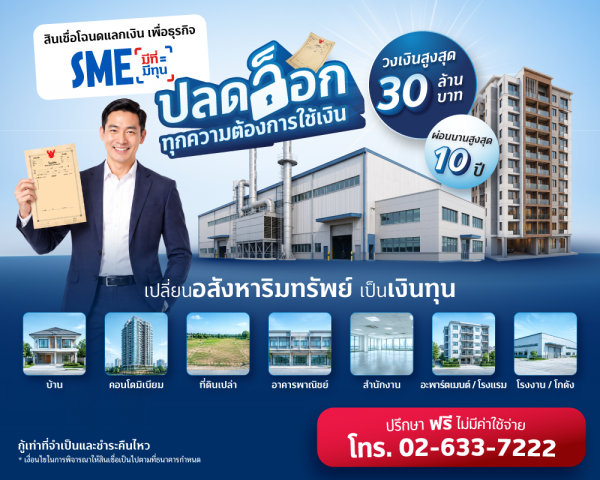
สำหรับผู้ประกอบการที่มองหาเงินทุนเพื่อต่อยอดกิจการ บริการ “สินเชื่อโฉนดแลกเงินเพื่อธุรกิจ” จากธนาคารทิสโก้ พร้อมสนับสนุนธุรกิจด้วยวงเงินกู้ตั้งแต่ 3 – 30 ล้านบาท (อนุมัติสูงสุด 50% ของราคาประเมินหลักประกัน) ผ่อนสบายยาวนานสูงสุดถึง 120 เดือน พร้อมโครงสร้างอัตราดอกเบี้ยลอยตัวเริ่มต้นอ้างอิงตามอัตราดอกเบี้ย MLR ของธนาคาร โดยมีทีมงานผู้เชี่ยวชาญด้านสินเชื่อธุรกิจคอยให้คำปรึกษาและวางแผนโครงสร้างวงเงินให้สอดคล้องกับศักยภาพของแต่ละกิจการ (กู้เท่าที่จำเป็นและชำระคืนไหว)
คุณสมบัติเบื้องต้นของผู้ขอสินเชื่อ (ทั้งในนามบุคคลและนิติบุคคล)
เพื่อให้ขั้นตอนการพิจารณาวงเงินเป็นไปอย่างรวดเร็ว ผู้ประกอบการควรตรวจสอบคุณสมบัติเบื้องต้นตามเกณฑ์ของธนาคารทิสโก้ ดังนี้
- สถานะและอายุการดำเนินงาน: เป็นนิติบุคคลที่จดทะเบียนในประเทศไทยและดำเนินกิจการต่อเนื่องมาแล้วไม่น้อยกว่า 3 ปี หรือเป็นบุคคลธรรมดาสัญชาติไทยที่มีอายุระหว่าง 25 – 65 ปี
- ขนาดของกิจการ: เป็นผู้ประกอบการขนาดย่อมขึ้นไป ตามนิยามที่กำหนดโดยสำนักงานส่งเสริมวิสาหกิจขนาดกลางและขนาดย่อม (สสว.)
- ประวัติด้านการเงิน: ไม่อยู่ในสถานะเป็นบุคคลล้มละลาย หรืออยู่ระหว่างคำสั่งพิทักษ์ทรัพย์เด็ดขาด
- เกณฑ์ของหลักประกัน: รับพิจารณาที่ดินเปล่า ที่ดินพร้อมสิ่งปลูกสร้าง หรืออาคารชุด (คอนโดมิเนียม) ที่ตั้งอยู่ในประเทศไทย (ยกเว้นพื้นที่ 4 จังหวัด ได้แก่ ยะลา, ปัตตานี, นราธิวาส และแม่ฮ่องสอน) โดยต้องเป็นหลักประกันที่ปลอดภาระ หรือมีวัตถุประสงค์เพื่อรีไฟแนนซ์สินเชื่อธุรกิจจากสถาบันการเงินอื่น
เอกสารสำคัญและหลักฐานแสดงรายได้ของธุรกิจที่ต้องใช้ประกอบการพิจารณา
การเตรียมเอกสารให้ครบถ้วนถูกต้องจะช่วยลดระยะเวลาในการพิจารณาอนุมัติสินเชื่อจำนองโฉนดที่ดินได้อย่างมาก โดยมีรายการเอกสารสำคัญ ดังนี้
- เอกสารนิติบุคคลและผู้มีอำนาจลงนาม: สำเนาหนังสือรับรองการจดทะเบียนนิติบุคคลพร้อมวัตถุประสงค์ (อายุไม่เกิน 90 วัน), สำเนาบัญชีรายชื่อผู้ถือหุ้น (บอจ.5), สำเนาหนังสือบริคณห์สนธิและข้อบังคับบริษัท, สำเนาบัตรประจำตัวประชาชนและสำเนาทะเบียนบ้านของกรรมการผู้มีอำนาจลงนาม
- เอกสารทางการเงินและภาษี: สำเนางบแสดงฐานะการเงินและงบกำไรขาดทุนล่าสุด 3 ปี พร้อมหมายเหตุประกอบงบการเงิน, สำเนาบัญชีเงินฝากกระแสรายวัน/ออมทรัพย์/ประจำ ย้อนหลัง 6 เดือน, สำเนาแบบแสดงรายการภาษีมูลค่าเพิ่ม (ภ.พ.30) รายละเอียดภาษีซื้อ-ภาษีขาย ย้อนหลัง 6 เดือน
- เอกสารหลักฐานการดำเนินงาน: สำเนาเอกสารพิสูจน์รายได้อื่นๆ เช่น สำเนาสัญญาว่าจ้างงาน หรือสัญญาซื้อขายกับคู่ค้า, รูปถ่ายสถานที่ตั้งกิจการ และแผนที่ตั้งบริษัทหรือโรงงาน
- เอกสารด้านหลักประกัน: สำเนาเอกสารสิทธิ์ ได้แก่ โฉนดที่ดิน (น.ส. 4) หรือหนังสือกรรมสิทธิ์ห้องชุด (อ.ช. 2), สำเนาใบอนุญาตก่อสร้างหรือหนังสือรับรองกรรมสิทธิ์สิ่งปลูกสร้าง (กรณีมีสิ่งปลูกสร้าง) และรายงานผลการประเมินราคาหลักประกันจากบริษัทประเมินราคาที่อยู่ในรายชื่อของสำนักงาน ก.ล.ต. โดยระบุถึงธนาคารทิสโก้
คำถามที่พบบ่อยเกี่ยวกับสินเชื่อโฉนดแลกเงิน
โฉนดที่ดินประเภทใดบ้างที่สามารถนำมาขอสินเชื่อเพื่อธุรกิจได้
สามารถนำโฉนดที่ดินที่เป็นที่ดินเปล่า ที่ดินพร้อมสิ่งปลูกสร้าง เช่น โรงงาน คลังสินค้า อาคารพาณิชย์ หรือที่อยู่อาศัย รวมถึงห้องชุด (คอนโดมิเนียม) มาเป็นหลักประกันได้ โดยต้องเป็นเอกสารสิทธิ์ประเภทโฉนดที่ดิน (น.ส. 4) หรือหนังสือกรรมสิทธิ์ห้องชุด (อ.ช. 2) ที่ถูกต้องตามกฎหมาย และไม่มีภาระผูกพันที่เป็นอุปสรรคต่อการจดจำนอง
หากเพิ่งเริ่มตั้งบริษัทหรือดำเนินธุรกิจได้ไม่นาน จะขอสินเชื่อโฉนดที่ดินได้ไหม
สามารถยื่นขอสินเชื่อได้ โดยสถาบันการเงินจะพิจารณาจากประสบการณ์ในธุรกิจของผู้บริหาร แผนการใช้เงินทุน แผนการดำเนินงาน และศักยภาพในการสร้างรายได้ ควบคู่ไปกับมูลค่าและคุณภาพของหลักทรัพย์ค้ำประกัน หรือหากมีบริษัทอื่นที่ดำเนินการมานานกว่า 3 ปี อาจนำมาเป็นผู้กู้ร่วม หรือผู้ค้ำประกัน จะช่วยให้มีโอกาสได้รับการอนุมัติวงเงินเพื่อนำไปตั้งต้นหรือขยายกิจการอย่างมั่นใจ
การประเมินราคาเพื่อสมัครสินเชื่อจำนองโฉนดที่ดิน พิจารณาจากอะไรบ้าง
การประเมินราคาจะพิจารณาจากศักยภาพและทำเลที่ตั้ง การเข้าถึงระบบคมนาคมและสาธารณูปโภค ขนาดและรูปร่างของแปลงที่ดิน รวมถึงสภาพความสมบูรณ์ของสิ่งปลูกสร้าง โดยอ้างอิงเปรียบเทียบระหว่างราคาประเมินทุนทรัพย์ของกรมธนารักษ์และราคาตลาดที่มีการซื้อขายจริงในพื้นที่ เพื่อกำหนดมูลค่าหลักประกันที่สะท้อนความเป็นจริง ซึ่งการประเมินราคาจะดำเนินการโดยบริษัทประเมินราคาที่อยู่ในรายชื่อของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.)
ระยะเวลาในการอนุมัติสินเชื่อโฉนดที่ดินเพื่อธุรกิจ โดยปกติใช้เวลานานเท่าไหร่
กระบวนการตั้งแต่การยื่นเอกสาร ตรวจสอบเครดิต การลงพื้นที่สำรวจและประเมินมูลค่าหลักทรัพย์ จนถึงขั้นตอนการอนุมัติวงเงินและนัดจดจำนอง ณ สำนักงานที่ดิน โดยทั่วไปจะใช้เวลาประมาณ 1 ถึง 2 สัปดาห์ ทั้งนี้ขึ้นอยู่กับความพร้อมและความครบถ้วนของเอกสารที่ผู้ประกอบการจัดส่งให้แก่ธนาคาร
สรุปบทความ
การเลือกใช้สินเชื่อโฉนดที่ดินถือเป็นเครื่องมือทางการเงินที่มีประสิทธิภาพสูง ช่วยปลดล็อกมูลค่าทรัพย์สินที่ถือครองมาเป็นกระแสเงินสด เพื่อแก้ไขปัญหาสภาพคล่อง ลดภาระต้นทุนดอกเบี้ย และยกระดับขีดความสามารถในการแข่งขันของกิจการได้อย่างยั่งยืน สำหรับใครที่มีไอเดียอยากทำธุรกิจหรืออยากขยายกิจการ ธนาคารทิสโก้ พร้อมหนุนหลังด้วยบริการ “สินเชื่อเพื่อธุรกิจ SME” ผ่านสินเชื่อโฉนดแลกเงินเพื่อธุรกิจ SME มีที่ มีทุน
สามารถเข้าไปศึกษารายละเอียดเพิ่มเติมหรือสมัครสินเชื่อเพื่อธุรกิจได้ที่เว็บไซต์ของธนาคารทิสโก้ หรือติดต่อสอบถามผ่านช่องทางบริการลูกค้าของ TISCO ที่เบอร์ 02-633-7222 หรือ LINE : @TISCO เพื่อรับคำปรึกษาจากผู้เชี่ยวชาญโดยตรง
กู้เท่าที่จำเป็นและชำระคืนไหว
เงื่อนไขสินเชื่อและการพิจารณาสินเชื่อเป็นไปตามเกณฑ์ที่ธนาคารกำหนด
มีที่ มีทุน TISCO
ผู้ประกอบการที่ต้องการขอสินเชื่อโฉนดเพื่อธุรกิจ มีที่ มีทุน ติดต่อขอรายละเอียดเพิ่มเติมได้ที่