การนำพาธุรกิจให้เติบโตย่อมมาพร้อมความท้าทายครั้งสำคัญ โดยเฉพาะจังหวะที่ผู้ประกอบการ SME ต้องการขยายสาขา เพิ่มกำลังการผลิต หรือสต็อกสินค้าเพื่อรองรับคำสั่งซื้อก้อนใหญ่ ซึ่งล้วนจำเป็นต้องใช้เงินทุนหมุนเวียนและกระแสเงินสดจำนวนมหาศาล การประเมินความพร้อมและเลือกแหล่งเงินทุนที่เหมาะสมจึงเป็นจุดเปลี่ยนชี้ชะตาอนาคตของกิจการ วันนี้ ธนาคารทิสโก้ จะมาแนะนำแนวทางการวางแผนขยายธุรกิจอย่างรอบคอบ พร้อมพานักธุรกิจตัวจริงไปทำความรู้จักโซลูชันทางการเงินที่ตอบโจทย์ เพื่อให้ทุกก้าวของการเติบโตมั่นคงและไร้รอยต่อ
3 ขั้นตอนสำคัญในการวางแผนขยายกิจการให้มั่นคง
การสเกลธุรกิจให้ประสบความสำเร็จโดยไม่สะดุด จำเป็นต้องอาศัยการวางแผนเชิงกลยุทธ์ที่รอบด้านเพื่อลดความเสี่ยงรอบทิศทาง โดยมี 3 ขั้นตอนหลักที่ผู้บริหารต้องเตรียมความพร้อมล่วงหน้าดังนี้
1. วิเคราะห์ตลาดและประเมินความพร้อมภายในองค์กร
เริ่มต้นจากการทำวิเคราะห์ SWOT Analysis เพื่อสำรวจจุดแข็ง จุดอ่อน ขีดความสามารถของบุคลากร และระบบปฏิบัติการภายใน ควบคู่ไปกับการวิเคราะห์ Demand ของตลาดใหม่ พฤติกรรมผู้บริโภค และความเคลื่อนไหวของคู่แข่ง เพื่อให้มั่นใจว่าการลงทุนรอบใหม่มีช่องว่างทางการตลาดรองรับจริง
2. คำนวณงบประมาณ แหล่งที่มาของเงินทุน และกระแสเงินสด
วางกรอบงบประมาณอย่างละเอียด ทั้งค่าใช้จ่ายในการลงทุนครั้งแรกและเงินทุนหมุนเวียนในการดำเนินงาน (OPEX) พร้อมทำประมาณการงบกระแสเงินสด (Cash Flow Projection) ล่วงหน้าอย่างน้อย 12-24 เดือน เพื่อระบุช่วงเวลาที่เงินสดขาดมือและหาแหล่งเงินทุนมารองรับได้ทันท่วงที
3. เลือกประเภทของสินเชื่อขยายกิจการที่สอดคล้องกับโมเดลธุรกิจ
พิจารณาโครงสร้างหนี้สินให้เหมาะกับวงจรธุรกิจ โดยแยกความต้องการใช้วงเงินระยะสั้น เช่น สินเชื่อหมุนเวียนเพื่อซื้อวัตถุดิบ ออกจากวงเงินระยะยาว เช่น สินเชื่อขยายกิจการสำหรับการก่อสร้างโรงงานหรือซื้อเครื่องจักร เพื่อไม่ให้เกิดปัญหานำเงินกู้ระยะสั้นไปใช้ในโครงการที่ต้องรอระยะเวลาคืนทุนยาวนาน
ทำไมการกู้เงินขยายกิจการ ถึงสบายใจกว่าการดึงเงินเย็นมาใช้ทั้งหมด
แม้หลายคนมองว่าการใช้เงินเก็บส่วนตัวช่วยเลี่ยงภาระดอกเบี้ย แต่ในมุมมองการบริหารการเงินเชิงกลยุทธ์ การทุ่มเงินสดสำรองทั้งหมดไปกับการลงทุนอาจสร้างความเสี่ยงต่อสภาพคล่องโดยไม่จำเป็น ซึ่งการเลือกใช้สินเชื่อจะสร้างข้อได้เปรียบทางการเงินที่เหนือกว่าในมิติต่างๆ ดังนี้
- รักษาสภาพคล่องสำรอง (Working Capital) ไว้เป็นเกราะป้องกันวิกฤต: กระแสเงินสดคือหัวใจสำคัญในการพยุงกิจการยามเผชิญความผันผวน เช่น ลูกหนี้การค้าชำระเงินล่าช้า หรือยอดขายชะลอตัว การตัดสินใจกู้เงินขยายกิจการจะช่วยกระจายภาระค่าใช้จ่ายเป็นงวดตามเวลา ทำให้ธุรกิจไม่ต้องนำเงินสดสำรองทั้งหมดไปจมอยู่กับสินทรัพย์ถาวร และยังมีสภาพคล่องไว้รับมือกับเหตุฉุกเฉินได้ตลอดเวลา
- สร้างประโยชน์ทางภาษี (Tax Shield) ลดต้นทุนทางอ้อม: ดอกเบี้ยเงินกู้ที่เกิดขึ้นจากการกู้เงินขยายกิจการ สามารถนำมาบันทึกเป็นค่าใช้จ่ายทางภาษีของนิติบุคคลได้อย่างถูกต้องตามกฎหมาย ซึ่งช่วยลดภาระภาษีเงินได้นิติบุคคลประจำปี แตกต่างจากการดึงเงินเย็นหรือเงินทุนส่วนตัวมาลงทุนที่ไม่สามารถสร้างประโยชน์ด้านการลดหย่อนภาษีในรูปแบบนี้ได้
- เร่งการเติบโตด้วยอัตราทดทางการเงิน (Financial Leverage): หากโครงการขยายธุรกิจสามารถสร้างผลตอบแทนจากการลงทุน (ROI) ได้สูงกว่าอัตราดอกเบี้ยเงินกู้ การใช้พลังของสินเชื่อขยายกิจการจะช่วยผลักดันให้อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) เติบโตก้าวกระโดดกว่าการพึ่งพาเฉพาะเงินทุนตนเอง ทั้งยังช่วยให้ธุรกิจขยายตัวได้ทันต่อโอกาสทางการตลาดโดยไม่ต้องรอเวลาเก็บเงินก้อนนานหลายปี
เจาะลึก สินเชื่อโฉนดแลกเงินเพื่อธุรกิจ ตัวช่วยปลดล็อกทุนเพื่อนักธุรกิจตัวจริง
สำหรับผู้ประกอบการที่ต้องการเงินทุนระยะยาวเพื่อขับเคลื่อนแผนงานใหญ่ สินเชื่อโฉนดแลกเงินเพื่อธุรกิจ จากธนาคารทิสโก้ ถือเป็นโซลูชันทางการเงินที่ออกแบบมาเพื่อภาคธุรกิจอย่างแท้จริง ภายใต้แนวคิด “SME มีที่ มีทุน” เพื่อช่วยขับเคลื่อน SME ไทยให้เติบโตอย่างมั่นคง
ปลุกสินทรัพย์ที่หลับใหลให้กลายเป็นเงินทุนหมุนเวียนก้อนใหญ่
ผู้ประกอบการจำนวนมากถือครองอสังหาริมทรัพย์ไว้โดยไม่ได้ใช้สร้างผลตอบแทนโดยตรง การนำโฉนดที่ดินหรือสิ่งปลูกสร้างที่ปลอดภาระมาเป็นหลักทรัพย์ค้ำประกัน จะช่วยเปลี่ยนสินทรัพย์ถาวรเหล่านั้นให้กลายเป็นกระแสเงินสดก้อนโตสำหรับต่อยอดธุรกิจ โดยที่คุณยังคงถือกรรมสิทธิ์และดำเนินกิจการบนพื้นที่นั้นได้ตามปกติ
จุดเด่นของสินเชื่อโฉนดแลกเงินเพื่อธุรกิจจาก TISCO
ผลิตภัณฑ์สินเชื่อนี้ถูกออกแบบมาเพื่อสนับสนุนสภาพคล่องและการลงทุนของ SME โดยมีจุดเด่นสำคัญที่ตอบโจทย์ความยืดหยุ่นทางการเงิน ดังนี้
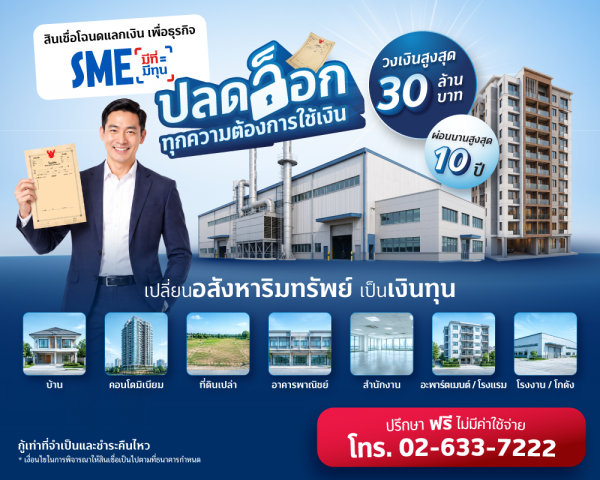
- วงเงินสินเชื่อสูง อนุมัติวงเงินสูงสุด 50% ของราคาประเมินหลักประกัน วงเงินสูงสุดถึง 30 ล้านบาท เพื่อรองรับการขยายกิจการและโปรเจกต์ขนาดใหญ่ได้อย่างเต็มศักยภาพ
- เลือกระยะเวลาผ่อนชำระได้ ให้ระยะเวลาผ่อนชำระนานสูงสุดถึง 120 เดือน (10 ปี) ช่วยควบคุมค่างวดต่อเดือนให้อยู่ในระดับที่บริหารจัดการง่าย
- คิดอัตราดอกเบี้ยแบบลอยตัว โดยอัตราดอกเบี้ยเริ่มต้นอ้างอิงตาม MLR ของธนาคารทิสโก้ ช่วยให้ต้นทุนทางการเงินสอดคล้องกับสภาวะเศรษฐกิจจริง
- รองรับหลักประกันทั้งที่ดินเปล่า ที่ดินพร้อมสิ่งปลูกสร้าง บ้านเดี่ยว ทาวน์เฮาส์ อาคารพาณิชย์ คอนโดมิเนียม รวมถึงสถานประกอบการ ที่ตั้งอยู่ในประเทศไทย (ยกเว้นจังหวัดยะลา ปัตตานี นราธิวาส และแม่ฮ่องสอน)
- เปิดกว้างด้านกรรมสิทธิ์: รองรับอสังหาริมทรัพย์ที่เป็นกรรมสิทธิ์ในนามบริษัท กรรมการบริษัท หรือผู้ถือหุ้น
- ตอบโจทย์ทุกความต้องการใช้เงิน เพราะใช้ได้ทั้งขยายกิจการ เพิ่มทุนหมุนเวียน หรือนำไปรีไฟแนนซ์ (Refinance) เพื่อรวบหนี้ ลดภาระดอกเบี้ย และลดค่างวดต่อเดือน
ใครบ้างที่เหมาะกับสินเชื่อขยายกิจการประเภทใช้โฉนดค้ำประกัน
การเลือกเครื่องมือทางการเงินให้ตรงจุดถือเป็นหัวใจของความสำเร็จ สินเชื่อที่มีหลักประกันรูปแบบนี้จึงเหมาะอย่างยิ่งสำหรับกลุ่มธุรกิจดังต่อไปนี้
- ผู้ประกอบการที่ต้องการวงเงินกู้ระดับ 3-30 ล้านบาท: เหมาะสำหรับธุรกิจที่ต้องการเงินทุนก้อนใหญ่เพื่อสร้างโรงงาน ซื้อเครื่องจักรล็อตใหม่ หรือเปิดสาขาเพิ่ม ซึ่งสินเชื่อบุคคลหรือสินเชื่อธุรกิจแบบไม่มีหลักประกันอาจไม่สามารถตอบโจทย์วงเงินระดับนี้ได้
- ธุรกิจที่ต้องการควบคุมต้นทุนดอกเบี้ยในระยะยาว: สินเชื่อที่มีหลักประกันเป็นอสังหาริมทรัพย์มักได้รับอัตราดอกเบี้ยที่ต่ำกว่าสินเชื่อที่ไม่มีหลักทรัพย์ จึงช่วยลดภาระดอกเบี้ยสะสมตลอดอายุสัญญาได้อย่างมหาศาล
- SME ที่ต้องการผ่อนยาวเพื่อรักษาสภาพคล่อง: ผู้บริหารที่ต้องการให้ค่างวดต่อเดือนสัมพันธ์กับกระแสเงินสดรับจากการดำเนินงาน การเลือกระยะเวลาผ่อนยาวสูงสุด 10 ปี จะช่วยให้ไม่ตึงมือจนเกินไป
- กิจการที่มีอสังหาริมทรัพย์แต่ขาดแคลนเงินสดหมุนเวียน: ผู้ที่มีโฉนดที่ดิน อาคารพาณิชย์ หรือคลังสินค้าที่ปลอดภาระหนี้ และต้องการเปลี่ยนมูลค่าของทรัพย์สินมาเป็นกระแสเงินสดเพื่อคว้าโอกาสทางธุรกิจใหม่ๆ
- ผู้ประกอบการที่ต้องการรวมหนี้ลดภาระดอกเบี้ย: กิจการที่มีภาระสินเชื่อระยะสั้นหรือดอกเบี้ยสูงจากหลายแหล่ง และต้องการรีไฟแนนซ์รวบเป็นก้อนเดียวเพื่อลดค่างวดรายเดือนให้เบาลง
เตรียมตัวอย่างไรให้กู้เงินขยายกิจการผ่านฉลุยในครั้งเดียว
การเตรียมความพร้อมทั้งด้านข้อมูลตัวเลขและเอกสารหลักฐานให้รัดกุมตั้งแต่แรก จะช่วยเพิ่มโอกาสในการอนุมัติและทำให้กระบวนการประเมินวงเงินเป็นไปอย่างรวดเร็ว สำหรับการ กู้เงินขยายกิจการ ให้ราบรื่นในรอบเดียว
ตรวจสอบคุณสมบัติผู้กู้และจัดเตรียมเอกสารที่ต้องใช้เบื้องต้น
ผู้ขอสินเชื่อต้องเป็นนิติบุคคลที่จดทะเบียนในประเทศไทยและดำเนินกิจการต่อเนื่องไม่น้อยกว่า 3 ปี (หรือบุคคลธรรมดาอายุ 25-65 ปี) และเป็นผู้ประกอบการขนาดย่อมขึ้นไปตามนิยามของ สสว. โดยจัดเตรียมเอกสารสำคัญให้ครบถ้วน ดังนี้:
- สำเนาหนังสือรับรองบริษัท พร้อมวัตถุประสงค์ (อายุไม่เกิน 90 วัน)
- สำเนาบัตรประชาชน และสำเนาทะเบียนบ้านของกรรมการผู้มีอำนาจลงนาม
- สำเนาบัญชีรายชื่อผู้ถือหุ้น (บอจ.5)
- สำเนาหนังสือบริคณห์สนธิ ข้อบังคับ หรือตราสารการจัดตั้ง
- สำเนางบดุล และงบกำไรขาดทุนล่าสุด 3 ปี พร้อมหมายเหตุประกอบงบการเงิน
- สำเนาบัญชีกระแสรายวัน ออมทรัพย์ หรือประจำ ย้อนหลัง 6 เดือน
- สำเนาแบบยื่นภาษี ภ.พ.30 พร้อมใบเสร็จ ย้อนหลัง 6 เดือน
- เอกสารสิทธิ์หลักทรัพย์ค้ำประกัน เช่น โฉนดที่ดิน (น.ส.4) หรือ หนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2) พร้อมใบอนุญาตก่อสร้าง (ถ้ามี)
- รูปถ่ายและแผนที่ตั้งของสถานประกอบการ
เทคนิคการทำแผนธุรกิจ (Business Plan) เพื่อยื่นกู้ให้ธนาคารอนุมัติง่ายขึ้น
ธนาคารพิจารณาความสามารถในการชำระหนี้เป็นสำคัญ แผนธุรกิจจึงต้องชี้ให้เห็นชัดเจนว่าเงินกู้ก้อนนี้จะนำไปลงทุนในส่วนใด จะสร้างรายได้กลับคืนมาเท่าไหร่ และมีระยะเวลาคืนทุน (Payback Period) นานเพียงใด พร้อมทั้งแสดงสมมติฐานทางการเงินที่สมเหตุสมผลและแผนสำรองรับมือความเสี่ยง เพื่อสร้างความมั่นใจให้แก่สถาบันการเงิน
คำถามที่พบบ่อยเกี่ยวกับสินเชื่อโฉนดแลกเงิน
สินเชื่อโฉนดแลกเงินเพื่อธุรกิจ นิยมใช้ที่ดินประเภทใดเป็นหลักทรัพย์ค้ำประกันได้บ้าง
หลักประกันที่รองรับครอบคลุมตั้งแต่ ที่ดินเปล่า ที่ดินพร้อมสิ่งปลูกสร้าง บ้านเดี่ยว ทาวน์เฮาส์ อาคารพาณิชย์ สถานประกอบการ ตลอดจนคอนโดมิเนียม โดยเอกสารสิทธิ์ต้องเป็นโฉนดที่ดิน (น.ส.4) หรือหนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2) ที่ตั้งอยู่ในเขตพื้นที่ตามเงื่อนไขของธนาคาร
ดอกเบี้ยสินเชื่อธุรกิจแบบมีหลักทรัพย์ค้ำประกันแตกต่างจากสินเชื่อไม่มีหลักทรัพย์อย่างไร
สินเชื่อที่มีหลักทรัพย์ค้ำประกันมีความเสี่ยงต่ำกว่าในมุมมองของสถาบันการเงิน จึงได้รับอัตราดอกเบี้ยที่ต่ำกว่าสินเชื่อแบบไม่มีหลักทรัพย์อย่างเห็นได้ชัด นอกจากนี้ยังได้ระยะเวลาผ่อนชำระที่ยาวนานกว่าถึง 10 ปี ทำให้ค่างวดต่อเดือนต่ำและบริหารสภาพคล่องได้ง่ายกว่า
หากดำเนินธุรกิจในนามนิติบุคคล ใช้โฉนดที่ดินที่เป็นชื่อของบุคคลธรรมดามาค้ำประกันได้หรือไม่
สามารถทำได้ โดยโฉนดที่ดินหรืออสังหาริมทรัพย์นั้นสามารถเป็นกรรมสิทธิ์ในนามของกรรมการบริษัทหรือผู้ถือหุ้นของนิติบุคคลได้ เพียงต้องได้รับความยินยอมจากเจ้าของกรรมสิทธิ์และปฏิบัติตามเกณฑ์นิติกรรมสัญญาที่ธนาคารกำหนด
ธุรกิจเพิ่งเริ่มไม่นาน แต่อยากกู้เงินขยายกิจการ ธนาคารจะพิจารณาจากปัจจัยใดเป็นหลัก
สำหรับธุรกิจที่ประวัติทางการเงินยังไม่ยาวนาน ธนาคารจะให้น้ำหนักกับประสบการณ์ในสายงานของผู้บริหาร ศักยภาพและความเป็นไปได้ของโครงการใหม่ ร่วมกับธุรกิจอื่นที่อาจมีการประกอบกิจการมาแล้วตั้งแต่ 3 ปีขึ้นไป รวมถึงคุณภาพและมูลค่าประเมินของหลักทรัพย์ค้ำประกันเพื่อใช้ประกอบการพิจารณาอนุมัติการกู้เงินขยายกิจการ
สรุปบทความ
การเลือกเครื่องมือทางการเงินที่เหมาะสมเปรียบเสมือนการวางรากฐานที่แข็งแกร่งให้ธุรกิจเติบโตได้อย่างมั่นคงและปลอดภัย สินเชื่อที่มีหลักประกันเป็นอสังหาริมทรัพย์ช่วยปลดล็อกข้อจำกัดด้านสภาพคล่อง ทำให้ผู้ประกอบการก้าวทันทุกโอกาสโดยไม่ต้องแบกรับแรงกดดันทางการเงิน สำหรับใครที่มีไอเดียอยากทำธุรกิจหรือต้องการต่อยอดขยายกิจการ ธนาคารทิสโก้ พร้อมหนุนหลังด้วยบริการ “สินเชื่อเพื่อธุรกิจ SME” ผ่านสินเชื่อโฉนดแลกเงินเพื่อธุรกิจ SME มีที่ มีทุน โซลูชันทางการเงินที่พร้อมเป็นพันธมิตรเคียงข้างในทุกจังหวะ เพื่อให้คุณก้าวสู่เป้าหมายทางธุรกิจได้อย่างมั่นใจและยั่งยืน
สามารถเข้าไปศึกษารายละเอียดเพิ่มเติมหรือสมัครสินเชื่อเพื่อธุรกิจได้ที่เว็บไซต์ของธนาคารทิสโก้ หรือติดต่อสอบถามผ่านช่องทางบริการลูกค้าของ TISCO ที่เบอร์ 02-633-7222 หรือ LINE : @TISCO เพื่อรับคำปรึกษาจากผู้เชี่ยวชาญโดยตรง
กู้เท่าที่จำเป็นและชำระคืนไหว
เงื่อนไขสินเชื่อและการพิจารณาสินเชื่อเป็นไปตามเกณฑ์ที่ธนาคารกำหนด
มีที่ มีทุน TISCO
ผู้ประกอบการที่ต้องการขอสินเชื่อโฉนดเพื่อธุรกิจ มีที่ มีทุน ติดต่อขอรายละเอียดเพิ่มเติมได้ที่