กับสถานการณ์ขายดีแต่ไม่มีกำไร ยอดขายเติบโตแต่เจอปัญหากระแสเงินสด วันนี้ ทิสโก้ จะพาผู้ประกอบการทุกท่านมาทำความรู้จักกับตัวช่วยทางการเงินที่จะเข้ามาเปลี่ยนอสังหาริมทรัพย์ที่มีอยู่ให้กลายเป็นสภาพคล่อง ด้วยบริการสินเชื่อโฉนดแลกเงินเพื่อธุรกิจ ช่วยตอบโจทย์ฺให้มีเงินก้อนใช้หมุนเวียนธุรกิจ
ธุรกิจรายได้ดี แต่ทำไมถึงเกิดปัญหา “เงินทุนหมุนเวียนไม่พอ”
ธุรกิจที่มียอดขายแต่เงินสดขาดมือ เพราะผลกำไรบนงบการเงินไม่ได้สะท้อนปริมาณเงินสดที่แท้จริงในมือทันที ส่งผลให้ธุรกิจเสี่ยงสะดุดได้ทุกเมื่อหากไม่วางแผนสภาพคล่องให้รัดกุม
เครดิตเทอม (Credit Term) นานทำให้เงินจม
การให้ระยะเวลาชำระเงินแก่คู่ค้าหรือลูกค้าองค์กรนาน 60 ถึง 90 วัน ส่งผลให้รายได้ค้างอยู่ในลูกหนี้การค้าเป็นเวลานาน แม้ธุรกิจจะส่งมอบสินค้าครบถ้วนแล้ว แต่ยังไม่สามารถนำเงินสดกลับมาหมุนเวียนเพื่อจ่ายต้นทุนค่าแรงหรือค่าวัตถุดิบในรอบถัดไปได้ทันท่วงที
สต็อกสินค้าบวม ขาดสภาพคล่องกะทันหัน
การสั่งซื้อหรือผลิตสินค้ากักตุนไว้จำนวนมากเกินความต้องการเพื่อหวังลดต้นทุนต่อหน่วย มักส่งผลให้เงินทุนหมุนเวียนของกิจการจมลงไปกับสินค้าคงคลัง ยิ่งหากสินค้าหมุนเวียนช้า กระแสเงินสดสำรองก็จะลดฮวบจนกระทบต่อความมั่นคงทางการเงินในทันที
โอกาสขยายธุรกิจเข้ามา แต่ขาดเงินสดสำรอง
เมื่อมีคำสั่งซื้อล็อตใหญ่ โปรเจกต์ใหม่ หรือโอกาสในการขยายสาขาเข้ามาอย่างรวดเร็ว กิจการจำเป็นต้องใช้เงินก้อนในการจัดซื้อวัตถุดิบและจ้างแรงงานเพิ่ม การขาดเงินสดสำรองจึงกลายเป็นอุปสรรคใหญ่ที่ทำให้ธุรกิจพลาดโอกาสในการสร้างกำไรและการเติบโตอย่างน่าเสียดาย
สินเชื่อธุรกิจวงเงินสูงคืออะไร
สินเชื่อธุรกิจวงเงินสูง คือ ผลิตภัณฑ์ทางการเงินระยะยาวที่สถาบันการเงินออกแบบมาเพื่อตอบโจทย์ผู้ประกอบการที่ต้องการสภาพคล่องก้อนใหญ่ ตั้งแต่หลักล้านไปจนถึงหลักสิบล้านบาท เพื่อนำไปใช้เป็นเงินทุนหมุนเวียนในกิจการ เสริมสภาพคล่อง หรือลงทุนขยายธุรกิจในระยะยาวได้อย่างคล่องตัวและไม่สะดุด
ทำไม SME ถึงควรเลือกใช้สินเชื่อวงเงินสูง
การเลือกใช้บริการสินเชื่อวงเงินสูงช่วยให้ผู้ประกอบการไม่ต้องคอยขอสินเชื่อย่อยหลายครั้งซึ่งมักมีต้นทุนค่าธรรมเนียมซ้ำซ้อน นอกจากนี้ยังช่วยให้มีเงินสดสำรองที่เพียงพอต่อการรองรับความเสี่ยงทางเศรษฐกิจ รวมถึงช่วยเสริมอำนาจการต่อรองกับซัพพลายเออร์จากการมีเงินสดพร้อมจ่ายทันที
ความแตกต่างระหว่างสินเชื่อมีหลักประกันและไม่มีหลักประกัน
ในการเลือกขอสินเชื่อเพื่อเสริมสภาพคล่อง การทำความเข้าใจโครงสร้างความแตกต่างระหว่างสินเชื่อแบบมีหลักทรัพย์ค้ำประกันกับไม่มีหลักทรัพย์ค้ำประกัน จะช่วยให้ธุรกิจตัดสินใจเลือกต้นทุนทางการเงินที่คุ้มค่าที่สุดได้ดังนี้
- วงเงินที่ได้รับ: สินเชื่อไม่มีหลักประกันมักจำกัดวงเงินตามเกณฑ์รายได้เฉลี่ย ซึ่งอาจไม่เพียงพอต่อธุรกิจขนาดกลางและใหญ่ ขณะที่สินเชื่อแบบมีหลักประกันจะเปิดโอกาสให้ได้รับสินเชื่อวงเงินสูงตามมูลค่าประเมินของทรัพย์สิน
- อัตราดอกเบี้ย: สินเชื่อไม่มีหลักประกันมีความเสี่ยงสูงต่อสถาบันการเงิน จึงคิดอัตราดอกเบี้ยที่ค่อนข้างสูง ในขณะที่สินเชื่อมีหลักประกันจะคิดอัตราดอกเบี้ยต่ำกว่าอย่างชัดเจน ช่วยลดภาระดอกเบี้ยจ่ายของกิจการ
- ระยะเวลาและเงื่อนไขการผ่อนชำระ: สินเชื่อมีหลักประกันให้ระยะเวลาการผ่อนชำระที่ยาวนานและยืดหยุ่นกว่า ช่วยลดภาระค่างวดต่อเดือน ทำให้ธุรกิจสามารถบริหารเงินสดหมุนเวียนในแต่ละวันได้อย่างราบรื่น
โฉนดแลกเงินเพื่อธุรกิจ ทางออกเพื่อสินเชื่อวงเงินสูง
สำหรับผู้ประกอบการที่มีอสังหาริมทรัพย์ การเปลี่ยนสินทรัพย์ที่มีให้กลายเป็นเงินทุนหมุนเวียนด้วยสินเชื่อโฉนดแลกเงินเพื่อธุรกิจ ถือเป็นกลยุทธ์ทางการเงินที่มีประสิทธิภาพและปลอดภัยในการเข้าถึงสินเชื่อธุรกิจวงเงินสูงได้
ดอกเบี้ยต่ำกว่า ช่วยลดภาระต้นทุนของธุรกิจ
เนื่องจากมีอสังหาริมทรัพย์เป็นหลักทรัพย์ค้ำประกัน สถาบันการเงินจึงมีความเสี่ยงต่ำ ได้รับอัตราดอกเบี้ยแบบลดต้นลดดอกที่ถูกกว่าสินเชื่อที่ไม่มีหลักประกัน ส่งผลให้ภาระต้นทุนทางการเงินของกิจการลดลง เพิ่มผลกำไรสุทธิ และทำให้การบริหารหนี้ และกระแสเงินสดระยะยาวมีเสถียรภาพมากขึ้น
อนุมัติวงเงิน คุ้มค่ากับมูลค่าประเมิน
การนำที่ดินหรือสิ่งปลูกสร้างมาใช้เป็นหลักประกัน เปิดโอกาสให้ผู้ประกอบการได้รับสินเชื่อวงเงินสูงอย่างมีศักยภาพตามเกณฑ์ราคาประเมิน ทำให้ได้เงินสดก้อนใหญ่เพียงพอสำหรับการรับออเดอร์ใหญ่หรือการขยายธุรกิจโดยไม่ต้องพึ่งพาเงินกู้นอกระบบ
ระยะเวลาผ่อนชำระยืดหยุ่น บริหารเงินสดได้ง่ายขึ้น
สินเชื่อประเภทนี้มักเปิดโอกาสให้ผ่อนชำระได้ยาวนาน ช่วยเกลี่ยค่างวดต่อเดือนให้ต่ำลง กิจการจึงไม่ต้องแบกรับแรงกดดันจากภาระค่างวดที่สูง กระแสเงินสดของกิจการคล่องตัวขึ้น และนำผลกำไรจากการดำเนินงานไปหมุนเวียนต่อยอดธุรกิจได้มากขึ้น
แนะนำสินเชื่อโฉนดแลกเงินเพื่อธุรกิจ TISCO
ธนาคารทิสโก้เข้าใจความต้องการของผู้ประกอบการยุคใหม่อย่างแท้จริง พวกเราได้พัฒนาบริการสินเชื่อโฉนดแลกเงินเพื่อธุรกิจ ช่วยเติมเต็มสภาพคล่อง และช่วยรวบหนี้เพื่อลดภาระค่างวดให้ทุกการเติบโตของธุรกิจ
จุดเด่นที่ตอบโจทย์ผู้ประกอบการ
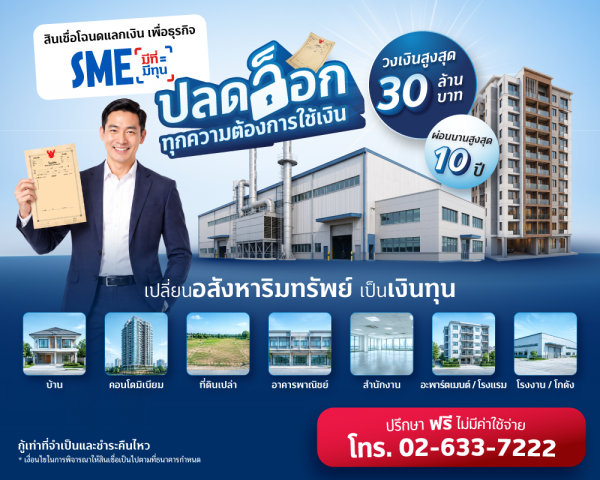
- วงเงินสูง เสริมแกร่งธุรกิจ มอบสินเชื่อธุรกิจวงเงินสูงตั้งแต่ 3 – 30 ล้านบาท (สูงสุด 50% ของราคาประเมินหลักประกัน)
- ผ่อนสบาย การเงินคล่องตัว ด้วยระยะเวลาผ่อนชำระยาวนานสูงสุดถึง 120 เดือน ช่วยลดภาระค่างวดต่อเดือน
- อัตราดอกเบี้ยลดต้นลดดอกแบบลอยตัว โดยเริ่มต้นอ้างอิงตามอัตราดอกเบี้ยสินเชื่อ MLR ของธนาคารทิสโก้
- รองรับการรวมหนี้และรีไฟแนนซ์ (Refinance) จากสถาบันการเงินอื่น หรือไถ่ถอนทรัพย์จากการขายฝาก เพื่อลดภาระดอกเบี้ยจ่ายและค่างวด
- ยังคงถือกรรมสิทธิ์และสามารถใช้งานอสังหาริมทรัพย์เพื่อการดำเนินกิจการหรืออยู่อาศัยได้ตามปกติ
หลักทรัพย์ประเภทใดบ้างที่นำมาขอสินเชื่อได้
- ที่ดินเปล่าที่มีศักยภาพ
- ที่ดินพร้อมสิ่งปลูกสร้าง เช่น บ้านเดี่ยว, บ้านแฝด, ทาวน์เฮาส์, ทาวน์โฮม หรืออาคารพาณิชย์
- อาคารชุดพักอาศัย หรือคอนโดมิเนียม
- สถานประกอบการ เช่น โรงงาน โกดัง อาคารสำนักงาน หอพัก อะพาร์ตเมนต์ โรงแรม
- รองรับทั้งหลักทรัพย์ที่ปลอดภาระหนี้ และหลักทรัพย์ที่ติดขายฝาก หรือต้องการรีไฟแนนซ์กับสถาบันการเงินอื่น
- มีเอกสารสิทธิ์ถูกต้องตามกฎหมาย ได้แก่ โฉนดที่ดิน (น.ส.4) หรือ หนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2) ครอบคลุมพื้นที่ทั่วประเทศ (ยกเว้น จังหวัดยะลา, ปัตตานี, นราธิวาส และแม่ฮ่องสอน)
คุณสมบัติเบื้องต้นของผู้กู้ที่สามารถยื่นขอสินเชื่อได้
- นิติบุคคลที่จดทะเบียนจัดตั้งในประเทศไทย และดำเนินธุรกิจมาแล้วอย่างน้อย 3 ปี
- บุคคลธรรมดาอายุระหว่าง 25 – 65 ปี ซึ่งเป็นผู้ประกอบการขนาดย่อมขึ้นไปตามนิยามของ สำนักงานส่งเสริมวิสาหกิจขนาดกลางและขนาดย่อม (สสว.)
- ไม่มีประวัติค้างชำระ ไม่อยู่ในสถานะ NPL กับสถาบันการเงินใด และไม่อยู่ในสถานะล้มละลายหรือพิทักษ์ทรัพย์เด็ดขาด
- เป็นเจ้าของกรรมสิทธิ์ในหลักประกัน (หรือหลักประกันในนามกรรมการ/ผู้ถือหุ้น) ที่นำมาจดจำนองกับธนาคาร
4 เช็กลิสต์ เตรียมตัวอย่างไรก่อนยื่นขอสินเชื่อวงเงินสูง
การเตรียมความพร้อมด้านเอกสารและสถานะทางการเงินตั้งแต่เนิ่นๆ เป็นหัวใจสำคัญที่จะช่วยเพิ่มโอกาสการอนุมัติสินเชื่อธุรกิจวงเงินสูงให้ราบรื่น รวดเร็ว และได้วงเงินเต็มตามเป้าหมายที่วางไว้
1.เดินบัญชีธุรกิจ (Statement) ให้สม่ำเสมอ: ควรกระตุ้นให้เงินสดและรายรับจากยอดขายทั้งหมดไหลเข้าบัญชีธนาคารอย่างต่อเนื่อง มีรายการเคลื่อนไหวสม่ำเสมออย่างน้อย 6-12 เดือน เพื่อพิสูจน์ศักยภาพการสร้างรายได้ที่แท้จริง
2.เตรียมเอกสารแสดงแหล่งที่มาของรายได้ให้ชัดเจน: รวบรวมใบเสร็จรับเงิน ใบกำกับภาษี (ภ.พ.30) สัญญาว่าจ้าง บัญชีลูกหนี้-เจ้าหนี้การค้า และงบการเงินย้อนหลัง 3 ปี เพื่อให้สถาบันการเงินประเมินความสามารถในการชำระหนี้ได้อย่างแม่นยำ
3.รักษาประวัติเครดิตบูโรให้อยู่ในเกณฑ์ดี: ชำระสินเชื่อเดิม บัตรเครดิต หรือค่างวดต่างๆ ให้ตรงตามกำหนด ไม่ปล่อยให้มียอดค้างชำระ เพราะวินัยทางการเงินเป็นตัวชี้วัดความน่าเชื่อถือที่สำคัญที่สุด
4.มีแผนการนำเงินไปใช้ในธุรกิจที่ตรวจสอบได้: จัดทำแผนการใช้เงินทุนและประมาณการกระแสเงินสดอย่างชัดเจน เพื่อแสดงให้เห็นว่าเงินกู้ก้อนนี้จะช่วยสร้างผลกำไรและมีศักยภาพเพียงพอในการผ่อนชำระคืน
คำถามที่พบบ่อยเกี่ยวกับสินเชื่อเพื่อธุรกิจวงเงินสูง
เพิ่งจดทะเบียนบริษัทไม่ถึง 1 ปี สามารถขอสินเชื่อโฉนดแลกเงินเพื่อธุรกิจได้หรือไม่
สามารถขอพิจารณาสินเชื่อได้ โดยมีบริษัทที่ดำเนินกิจการมาระยะหนึ่งแล้วเป็นผู้กู้ร่วม หรือผู้ค้ำประกัน เพราะตามเกณฑ์ทั่วไป ธนาคารทิสโก้กำหนดให้นิติบุคคลต้องดำเนินกิจการต่อเนื่องมาแล้วอย่างน้อย 3 ปี อย่างไรก็ตาม หากผู้ประกอบการมีประวัติการดำเนินกิจการเดิมในฐานะบุคคลธรรมดามาอย่างต่อเนื่อง หรือมีหลักทรัพย์ค้ำประกันเลือกยื่นกู้ในนามบุคคลธรรมดาที่มีอายุ 25-65 ปี หรือปรึกษาเจ้าหน้าที่สินเชื่อเพื่อพิจารณาประวัติการค้าประกอบกันได้
ต้องโอนกรรมสิทธิ์ที่ดินให้ธนาคารหรือไม่ เมื่อทำสินเชื่อโฉนดแลกเงินเพื่อธุรกิจ
ไม่ต้องโอนกรรมสิทธิ์ในอสังหาริมทรัพย์ให้แก่ธนาคาร การทำสินเชื่อโฉนดแลกเงินเป็นเพียงการนำเอกสารสิทธิ์ (โฉนดที่ดิน น.ส.4 หรือ อ.ช.2) ไปจดทะเบียนจำนองไว้เป็นหลักทรัพย์ประกันหนี้ ณ สำนักงานที่ดินเท่านั้น กรรมสิทธิ์ทางกฎหมายยังคงเป็นของเจ้าของเดิมโดยสมบูรณ์ และยังสามารถใช้อสังหาริมทรัพย์นั้นพักอาศัยหรือดำเนินธุรกิจได้ตามปกติ
หากติดเครดิตบูโร สามารถนำโฉนดมาค้ำประกันเพื่อขอสินเชื่อวงเงินสูงได้ไหม
แม้การขอสินเชื่อวงเงินสูงแบบมีหลักทรัพย์ค้ำประกันจะมีความเสี่ยงต่ำกว่าสินเชื่อไม่มีหลักประกัน แต่ธนาคารยังคงพิจารณาประวัติทางการเงินประกอบกัน หากเคยมีประวัติค้างชำระแต่ยังไม่เป็นหนี้เสีย (NPL) หรืออยู่ในกระบวนการทางกฎหมาย แนะนำให้ติดต่อธนาคารเพื่อปรึกษาแนวทางการรีไฟแนนซ์ (Refinance) จากสถาบันการเงินเดิม และยืดระยะเวลาผ่อนชำระ เพื่อลดภาระค่างวด ให้กระแสเงินสดกลับมาคล่องตัวขึ้นได้
การประเมินราคาที่ดินเพื่อขอสินเชื่อธุรกิจวงเงินสูง ใช้ระยะเวลาพิจารณากี่วัน
ขั้นตอนการลงพื้นที่สำรวจและประเมินราคาหลักประกันโดยบริษัทประเมินภายนอกที่ได้รับความเห็นชอบจาก ก.ล.ต. มักใช้เวลาประมาณ 3-5 วันทำการ ทั้งนี้ขึ้นอยู่กับบริษัทผู้ให้บริการแต่ละแห่ง โดยหลังจากธนาคารได้รับรายงานราคาประเมิน ข้อมูล และเอกสารประกอบการพิจารณาสินเชื่อครบถ้วน จะใช้เวลาพิจารณาอนุมัติขั้นสุดท้ายอีกประมาณ 1-2 สัปดาห์
สรุปบทความ
แม้ธุรกิจจะมียอดขายเติบโตและสร้างรายได้ได้ดีเพียงใด แต่หากเผชิญภาวะเงินทุนหมุนเวียนสะดุด ย่อมส่งผลกระทบต่อเสถียรภาพโดยรวม การนำอสังหาริมทรัพย์ที่มีมาเปลี่ยนเป็นเงินทุนผ่านสินเชื่อธุรกิจวงเงินสูงกับธนาคารทิสโก้ จึงเป็นทางเลือกที่คุ้มค่า ช่วยให้กิจการได้รับสินเชื่อวงเงินสูงในอัตราดอกเบี้ยที่ต่ำ และสำหรับใครที่มีไอเดียอยากทำธุรกิจหรืออยากขยายกิจการ ธนาคารทิสโก้ พร้อมหนุนหลังด้วยบริการ “สินเชื่อโฉนดแลกเงินเพื่อธุรกิจ” ที่เข้าใจคนทำธุรกิจอย่างแท้จริง ภายใต้แนวคิด SME มีที่ มีทุน เพื่อให้คุณก้าวข้ามทุกอุปสรรคทางการเงินและเติบโตได้อย่างมั่นคง
สามารถเข้าไปศึกษารายละเอียดเพิ่มเติมหรือสมัครสินเชื่อโฉนดแลกเงินเพื่อธุรกิจได้ที่เว็บไซต์ของธนาคารทิสโก้ หรือติดต่อสอบถามผ่านช่องทางบริการลูกค้าของ TISCO ที่เบอร์ 02-633-7222 หรือ LINE : @TISCO เพื่อรับคำปรึกษาจากผู้เชี่ยวชาญโดยตรง
กู้เท่าที่จำเป็นและชำระคืนไหว
เงื่อนไขสินเชื่อและการพิจารณาสินเชื่อเป็นไปตามเกณฑ์ที่ธนาคารกำหนด
มีที่ มีทุน TISCO
ผู้ประกอบการที่ต้องการขอสินเชื่อโฉนดเพื่อธุรกิจ มีที่ มีทุน ติดต่อขอรายละเอียดเพิ่มเติมได้ที่